
सोयाबीन के भाव 2026: तेजी आएगी या गिरावट? नई फसल का पूरा गणित…
सोयाबीन की नई फसल की शुरुआती आवक सितंबर के अंतिम सप्ताह से मंडियों में पहुंच सकती है, हालांकि बड़ी आवक अक्टूबर-नवंबर और उसके बाद देखने को मिलेगी। ऐसे में सोयाबीन की खेती और कारोबार से जुड़े किसान और व्यापारी जानना चाहते हैं कि इस बार उत्पादन कितना होगा और नई फसल आने पर सोयाबीन के भाव किस दिशा में जाएंगे। इस विस्तृत रिपोर्ट में घरेलू रकबे, सोया DOC की मांग, चीन की खरीद, अमेरिका की फसल और ब्राजील के संभावित रिकॉर्ड उत्पादन सहित उन सभी कारकों का विश्लेषण किया गया है, जो आने वाले महीनों में सोयाबीन के भाव तय करेंगे।
Table of Contents
किसान कल्चर, भोपाल: किसान के सामने अब सबसे बड़ा सवाल है कि नई फसल आते ही बेच दी जाए या बेहतर भाव के लिए कुछ समय इंतजार किया जाए। इसका जवाब केवल देश में सोयाबीन के रकबे से नहीं मिलेगा। वास्तविक पैदावार, दाने की गुणवत्ता, सोया DOC की मांग, खाद्य तेलों के भाव और अंतरराष्ट्रीय बाजार मिलकर सोयाबीन के भाव की अगली दिशा तय करेंगे।
अभी उपलब्ध संकेतों में तेजी और मंदी, दोनों के कारण मौजूद हैं। देश में सोयाबीन का रकबा पिछले साल से थोड़ा कम है और असमान बारिश के कारण उत्पादकता पर सवाल बना हुआ है। दूसरी तरफ अमेरिका में बड़ी फसल तैयार है, ब्राजील अगले सीजन में रिकॉर्ड उत्पादन की ओर बढ़ रहा है और भारतीय सोया DOC फिलहाल अंतरराष्ट्रीय बाजार में महंगा पड़ रहा है। नई फसल की तेज आवक शुरुआती दबाव बना सकती है, लेकिन कमजोर उत्पादकता सामने आने पर बाजार जल्द संभल भी सकता है।
देश में सोयाबीन का रकबा कितना है?
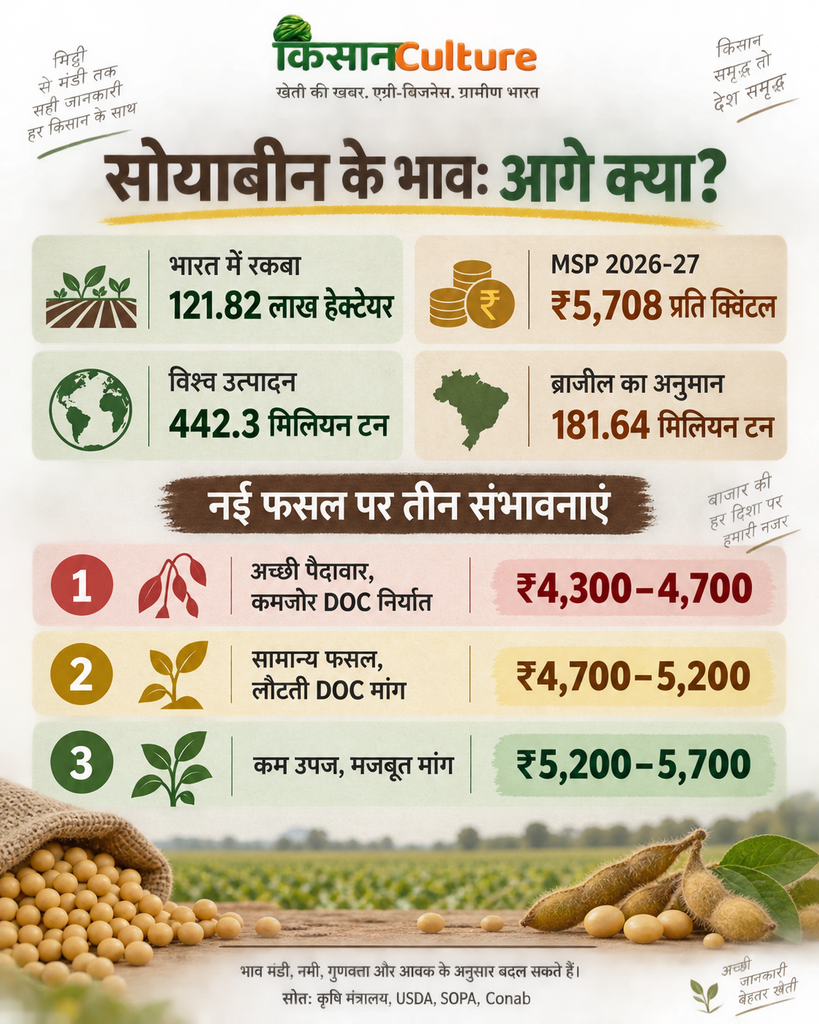
केंद्रीय कृषि मंत्रालय के 4 सितंबर 2026 तक के आंकड़ों के अनुसार देश में सोयाबीन की बुवाई 121.82 लाख हेक्टेयर में हुई है। पिछले साल इसी अवधि में यह आंकड़ा 122.98 लाख हेक्टेयर था। यानी इस बार रकबा 1.16 लाख हेक्टेयर या करीब 0.94% कम है।
सोयाबीन का सामान्य रकबा 128.71 लाख हेक्टेयर माना गया है। इस हिसाब से मौजूदा बुवाई सामान्य रकबे से करीब 6.89 लाख हेक्टेयर नीचे है। लगभग पूरा रकबा दर्ज हो चुका है, लेकिन कुल उत्पादन तय करने में अब प्रति हेक्टेयर उपज की भूमिका सबसे महत्वपूर्ण होगी।
सोयाबीन प्रोसेसर्स एसोसिएशन ऑफ इंडिया (SOPA) ने 31 जुलाई की अपनी बुवाई और फसल स्वास्थ्य रिपोर्ट में देश का रकबा 117.131 लाख हेक्टेयर आंका था। पिछले साल के लिए उसका तुलनात्मक आंकड़ा 115.658 लाख हेक्टेयर था। दोनों आंकड़ों की तारीख अलग होने के कारण SOPA और कृषि मंत्रालय के अनुमानों की सीधी तुलना उचित नहीं होगी।
रकबा लगभग स्थिर, फिर उत्पादन घटने की आशंका क्यों?
इस वर्ष सोयाबीन की कहानी बुवाई से ज्यादा बारिश के वितरण और उत्पादकता पर टिक गई है। कुछ इलाकों में पर्याप्त बारिश हुई, लेकिन अगस्त की कमजोर और असमान वर्षा ने फली बनने और दाना भरने के महत्वपूर्ण चरण में फसल को प्रभावित किया। इसलिए खेतों का हरा दिखाई देना अच्छी पैदावार की गारंटी नहीं माना जा सकता।
अमेरिकी कृषि विभाग USDA ने सितंबर के आकलन में भारत का 2026-27 सोयाबीन उत्पादन अनुमान घटाकर करीब 96 लाख टन कर दिया है। इससे पहले उत्पादन 104 लाख टन रहने का अनुमान था। कमजोर बारिश, घटे हुए harvested area और कम उत्पादकता की संभावना के कारण यह कटौती की गई है।
भारत में पिछले वर्ष भी रकबा घटने के साथ उत्पादकता कमजोर रही थी। SOPA के संशोधित खरीफ 2025 आंकड़ों के अनुसार देश में 112.139 लाख हेक्टेयर से 110.258 लाख टन उत्पादन हुआ और औसत उत्पादकता 983 किलो प्रति हेक्टेयर रही।
मध्यप्रदेश में 48.640 लाख हेक्टेयर से 43.247 लाख टन उत्पादन हुआ था। प्रदेश की औसत उत्पादकता केवल 889 किलो प्रति हेक्टेयर रही। इस बार भी उत्पादकता उम्मीद से कम निकलती है तो मंडियों में शुरुआती आवक के बाद सोयाबीन के भाव को सहारा मिल सकता है।
सोया DOC की मांग क्यों तय करती है सोयाबीन के भाव?
सोयाबीन की पेराई से तेल के साथ सोया DOC या soybean meal निकलता है। इसका इस्तेमाल poultry, पशु आहार और aquaculture feed में protein के प्रमुख स्रोत के रूप में किया जाता है। किसी processor की सोयाबीन खरीदने की क्षमता इस बात पर निर्भर करती है कि वह तेल और DOC किस भाव पर बेच सकता है।
सोया DOC की घरेलू और निर्यात मांग बढ़ने पर processing plants अधिक सोयाबीन खरीदते हैं। मांग कमजोर होने पर पेराई घटती है और इसका सीधा दबाव सोयाबीन के भाव पर दिखाई देता है। इस कारण केवल सोयाबीन का उत्पादन देखना पर्याप्त नहीं है, DOC का बाजार समझना भी जरूरी है।
मई 2026 में घरेलू soymeal के भाव करीब ₹66,000 प्रति टन तक पहुंच गए थे। भारतीय export offer लगभग 475 डॉलर से बढ़कर करीब 695 डॉलर प्रति टन FOB हो गया। ऊंचे भाव के कारण भारतीय DOC अंतरराष्ट्रीय बाजार में प्रतिस्पर्धी नहीं रहा और करीब 25,000 टन के export contracts रद्द होने की स्थिति बनी।
इसी दौरान भारतीय कारोबारियों ने अफ्रीकी देशों से non-GM soybean की खरीद शुरू की। भारत में 2025-26 तेल वर्ष के दौरान soymeal exports घटकर करीब 9 से 10 लाख टन रहने का अनुमान सामने आया, जबकि पिछले वर्ष यह लगभग 20 लाख टन था। निर्यात में आई यह गिरावट नई फसल के बाजार के लिए महत्वपूर्ण संकेत है।
नई आवक के बाद सोयाबीन और DOC के भाव घटते हैं तो भारतीय non-GM meal यूरोप, बांग्लादेश, नेपाल, दक्षिण कोरिया और दूसरे बाजारों में फिर प्रतिस्पर्धी हो सकता है। USDA के भारत संबंधी आकलन में 2026-27 के दौरान भारतीय soymeal exports में करीब 13% वृद्धि की संभावना जताई गई है। निर्यात मांग लौटती है तो processors की खरीद बढ़ सकती है और सोयाबीन के भाव को सहारा मिल सकता है।
चीन की खरीद से कितनी मदद मिलेगी?
चीन दुनिया का सबसे बड़ा सोयाबीन आयातक है। उसकी खरीद में छोटा बदलाव भी अमेरिका और ब्राजील से लेकर भारत तक पूरे बाजार को प्रभावित करता है। USDA की बीजिंग इकाई ने 2026-27 में चीन का सोयाबीन आयात 108 मिलियन टन रहने का अनुमान लगाया है, जो पिछले वर्ष के अनुमान से करीब 2 मिलियन टन ज्यादा है।
चीन में poultry और aquaculture feed से soybean meal की मांग को सहारा मिल रहा है। इसके विपरीत pig sector में breeding sow की संख्या घटने और उद्योग के consolidation के कारण मांग की वृद्धि धीमी है। चीन में 2025-26 का soybean crush करीब 103 मिलियन टन रहने का अनुमान है।
चीन की मांग सकारात्मक दिखाई दे रही है, लेकिन अभी इतनी मजबूत नहीं है कि वह अकेले वैश्विक बाजार में बड़ी तेजी पैदा कर दे। Canadian canola seed और meal पर शुल्क घटने से चीन के पास protein meal के अतिरिक्त विकल्प बढ़ सकते हैं। इससे soybean meal की मांग सीमित हो सकती है।
अमेरिका की फसल से कब बढ़ेगा दबाव?
USDA की सितंबर 2026 की रिपोर्ट के अनुसार अमेरिका में सोयाबीन उत्पादन करीब 4.53 बिलियन बुशल रहने का अनुमान है। औसत उत्पादकता 52.8 बुशल प्रति एकड़ आंकी गई है। अमेरिकी निर्यात अनुमान बढ़ाकर 1.69 बिलियन बुशल किया गया है, जबकि अंतिम स्टॉक 310 मिलियन बुशल रहने की संभावना है।
USDA ने अमेरिका में 2026-27 का औसत soybean farm price 12 डॉलर प्रति बुशल और soybean meal का औसत भाव 340 डॉलर प्रति short ton आंका है। अमेरिकी फसल की कटाई उसी समय तेज होगी, जब भारत की मंडियों में नई सोयाबीन पहुंचेगी। इससे अक्टूबर-नवंबर में अंतरराष्ट्रीय बाजार से तत्काल तेजी का सहारा सीमित रह सकता है।
अमेरिका का अंतिम स्टॉक पिछले अनुमान से घटाया गया है। चीन की अमेरिकी खरीद उम्मीद से तेज रहती है या फसल की गुणवत्ता प्रभावित होती है तो वैश्विक भावों में मजबूती आ सकती है। इसका असर कुछ समय बाद भारतीय सोयाबीन के भाव पर भी दिखाई दे सकता है।
ब्राजील की रिकॉर्ड फसल का असर कब आएगा?
ब्राजील की सरकारी एजेंसी Conab ने 2026-27 में सोयाबीन का रकबा 49.3 मिलियन हेक्टेयर और उत्पादन 181.64 मिलियन टन रहने का शुरुआती अनुमान दिया है। रकबा करीब 1.4% बढ़ सकता है, हालांकि यह पिछले 20 वर्षों की सबसे धीमी प्रतिशत वृद्धि होगी।
ब्राजील की यह फसल फिलहाल बोई जानी है। इसलिए सितंबर-अक्टूबर में भारत की नई फसल के भाव पर इसका सीधा असर सीमित रहेगा। ब्राजील में मौसम अनुकूल रहा और 181 मिलियन टन से अधिक उत्पादन की संभावना बनी रही तो जनवरी के बाद अंतरराष्ट्रीय बाजार में तेजी पर दबाव बढ़ सकता है।
ब्राजील में बुवाई देर से होती है या मौसम से उत्पादन प्रभावित होता है तो अंतरराष्ट्रीय बाजार तेजी से प्रतिक्रिया दे सकता है। इसलिए भारत के किसान और व्यापारी केवल मौजूदा वैश्विक उत्पादन नहीं, ब्राजील में अक्टूबर से दिसंबर के बीच होने वाली बारिश पर भी नजर रखें।
विश्व में सोयाबीन की आपूर्ति कितनी है?
सितंबर के USDA अनुमान के अनुसार 2026-27 में विश्व सोयाबीन उत्पादन 442.3 मिलियन टन और अंतिम स्टॉक करीब 124 मिलियन टन रह सकता है। उत्पादन बड़ा है, लेकिन वैश्विक crushing और exports भी बढ़ने का अनुमान है। इसलिए बाजार में आपूर्ति पर्याप्त है, पर इतनी अधिक नहीं कि सोयाबीन के भाव में एकतरफा बड़ी गिरावट निश्चित मान ली जाए।
वनस्पति तेल बाजार भी सोयाबीन के भाव को प्रभावित करेगा। अमेरिका और ब्राजील में biofuel उद्योग की बढ़ती मांग soybean oil की उपलब्धता सीमित कर सकती है। दूसरी तरफ sunflower और rapeseed oil की बढ़ी आपूर्ति खाद्य तेल बाजार पर दबाव डाल सकती है।
भारत में आयातित palm oil और soybean oil के भाव, रुपये के मुकाबले डॉलर की चाल और सरकार की import duty नीति भी महत्वपूर्ण होगी। आयातित तेल महंगा होने पर घरेलू soybean oil को सहारा मिलता है, जिससे processors की खरीद क्षमता बढ़ सकती है।
नई फसल के समय सोयाबीन के भाव कितने रह सकते हैं?
नई फसल की आवक शुरू होने पर नमी अधिक होने, किसानों की तत्काल बिक्री और मंडियों में एक साथ आवक बढ़ने से भावों पर दबाव आना सामान्य है। मौजूदा घरेलू और अंतरराष्ट्रीय संकेतों के आधार पर तीन संभावित परिस्थितियां बनती हैं।
अच्छी पैदावार और कमजोर DOC निर्यात
उत्पादकता अपेक्षा से अच्छी रहती है, मंडियों में तेज आवक आती है और भारतीय DOC अंतरराष्ट्रीय बाजार में महंगा बना रहता है तो सोयाबीन के भाव करीब ₹4,300 से ₹4,700 प्रति क्विंटल के दायरे में दबाव झेल सकते हैं।
सामान्य फसल और लौटती DOC मांग
उत्पादन में कुछ कमी रहती है और नई फसल से DOC सस्ता होने के बाद export orders लौटते हैं तो सोयाबीन के भाव करीब ₹4,700 से ₹5,200 प्रति क्विंटल के बीच रह सकते हैं।
उत्पादकता में बड़ी गिरावट
मध्यप्रदेश और महाराष्ट्र में yield कमजोर निकलती है, दाने की उपलब्धता घटती है या चीन और दूसरे बाजारों की मांग मजबूत होती है तो सोयाबीन के भाव ₹5,200 से ₹5,700 प्रति क्विंटल की ओर बढ़ सकते हैं।
ये संभावित बाजार परिस्थितियां हैं, निश्चित भाव नहीं। अलग-अलग मंडियों में नमी, दाने की गुणवत्ता, तेल की मात्रा, स्थानीय मांग और आवक के अनुसार कीमतों में अंतर रहेगा।
MSP ₹5,708, लेकिन खरीद तय करेगी असर
केंद्र सरकार ने 2026-27 के लिए पीले सोयाबीन का न्यूनतम समर्थन मूल्य ₹5,708 प्रति क्विंटल तय किया है। पिछले वर्ष MSP ₹5,328 था। इस बार ₹380 प्रति क्विंटल की वृद्धि की गई है। MSP घोषित होने का अर्थ यह नहीं है कि हर मंडी में पूरी उपज इसी भाव पर बिकेगी। सरकारी खरीद सीमित रहने पर खुले बाजार में सोयाबीन के भाव MSP से नीचे जा सकते हैं। बाजार को वास्तविक सहारा तभी मिलेगा, जब सरकारी खरीद समय पर शुरू हो, पर्याप्त केंद्र खुलें, गुणवत्ता मानक व्यावहारिक हों और खरीद की मात्रा मंडियों में आने वाली फसल के मुकाबले प्रभावी हो।
खुले बाजार में सोयाबीन के भाव MSP से काफी नीचे रहते हैं तो सरकारी खरीद बाजार का सबसे महत्वपूर्ण घरेलू कारक बन जाएगी। खरीद सीमित रहने पर मंडी भाव पर आवक और processing demand का असर अधिक रहेगा।
नई फसल के समय सोयाबीन के भाव कितने रह सकते हैं?
नई फसल की आवक बढ़ने पर नमी, किसानों की तत्काल बिक्री और मंडियों में एक साथ पहुंचने वाली उपज से सोयाबीन के भाव पर दबाव आना सामान्य है। हालांकि इस बार रकबे में मामूली कमी, कमजोर उत्पादकता की आशंका और MSP में बढ़ोतरी बाजार को सहारा दे सकती है। मौजूदा घरेलू और अंतरराष्ट्रीय संकेतों के आधार पर नई फसल के समय भाव की तीन संभावित स्थितियां बनती हैं।फसल बेचे या इंतजार करे?
किसान अभी बेचे या इंतजार करे?
नई फसल के शुरुआती सप्ताह में पूरी उपज एक साथ बेचने के बजाय किसान अपनी आर्थिक जरूरत, भंडारण क्षमता और फसल की गुणवत्ता देखकर चरणबद्ध बिक्री पर विचार कर सकते हैं। गीली फसल बेचने पर नमी की कटौती और कमजोर भाव, दोनों का नुकसान हो सकता है। सुरक्षित तरीके से नमी कम करना और साफ दाना लेकर मंडी पहुंचना बेहतर कीमत पाने में मदद कर सकता है।
अक्टूबर के बाद सोयाबीन के भाव की दिशा समझने के लिए तीन आंकड़ों पर नजर रखनी होगी। पहला SOPA का वास्तविक उत्पादन और उत्पादकता सर्वे, दूसरा भारतीय DOC के नए export orders और तीसरा चीन की अमेरिका से होने वाली खरीद। फिलहाल बाजार का केंद्रीय अनुमान ₹4,500 से ₹5,000 प्रति क्विंटल के आसपास बनता है, लेकिन कमजोर उपज या सक्रिय सरकारी खरीद इस गणित को तेजी से बदल सकती है।
संदर्भ
- भारत सरकार, कृषि एवं किसान कल्याण मंत्रालय: 4 सितंबर 2026 तक खरीफ फसलों का रकबा
- USDA: World Agricultural Supply and Demand Estimates, September 2026
- USDA Foreign Agricultural Service: Oilseeds and Products Annual, China
- USDA Foreign Agricultural Service: Oilseeds and Products Annual, India
- ब्राजील की सरकारी एजेंसी Conab: 2026-27 कृषि उत्पादन परिदृश्य
- Soybean Processors Association of India: राज्यवार रकबा, उत्पादन और उत्पादकता
- भारत सरकार: खरीफ विपणन सत्र 2026-27 के न्यूनतम समर्थन मूल्य